昇金竜 v16.5 / 再現EAの一致検証
元EA(EA_ShoKinRyu_v16.5_Trial)と再現EA(ShoKinRyu_Clone)を同じ条件でテストし、取引を1件ずつ照合しました。XMTrading MT5・GOLD・M5・初期資金100万円。
1. 結論
再現EAは元EAと完全に同じ動きをします。4本のテストすべてで、エントリー・ナンピン・ロット・約定価格・決済のタイミングが1件残らず一致し、最終残高も1円単位で同じでした。
MT5のレポートの「結果」欄(総損益・PF・ドローダウン・勝率・連勝数など全項目)も、4本とも文字列として完全に一致しています。違うのはパラメータ欄の項目名と、EA名・マジックナンバーだけです。
2. 比較スクショ
PCでは左が元EA、右が再現EA。スマホではボタンで切り替えられ、画像をタップすると原寸で開きます。MT5が出力したレポートのhtmをそのまま、パラメータ欄から資産曲線まで撮影しました(設定 → 結果 → 残高グラフ)。パラメータ欄の行数が違うため、右の方が少し短くなっています。
通常版・リアルティック(2024/01〜2026/11)総損益 +988,724円 / PF 1.84 / 取引4,331
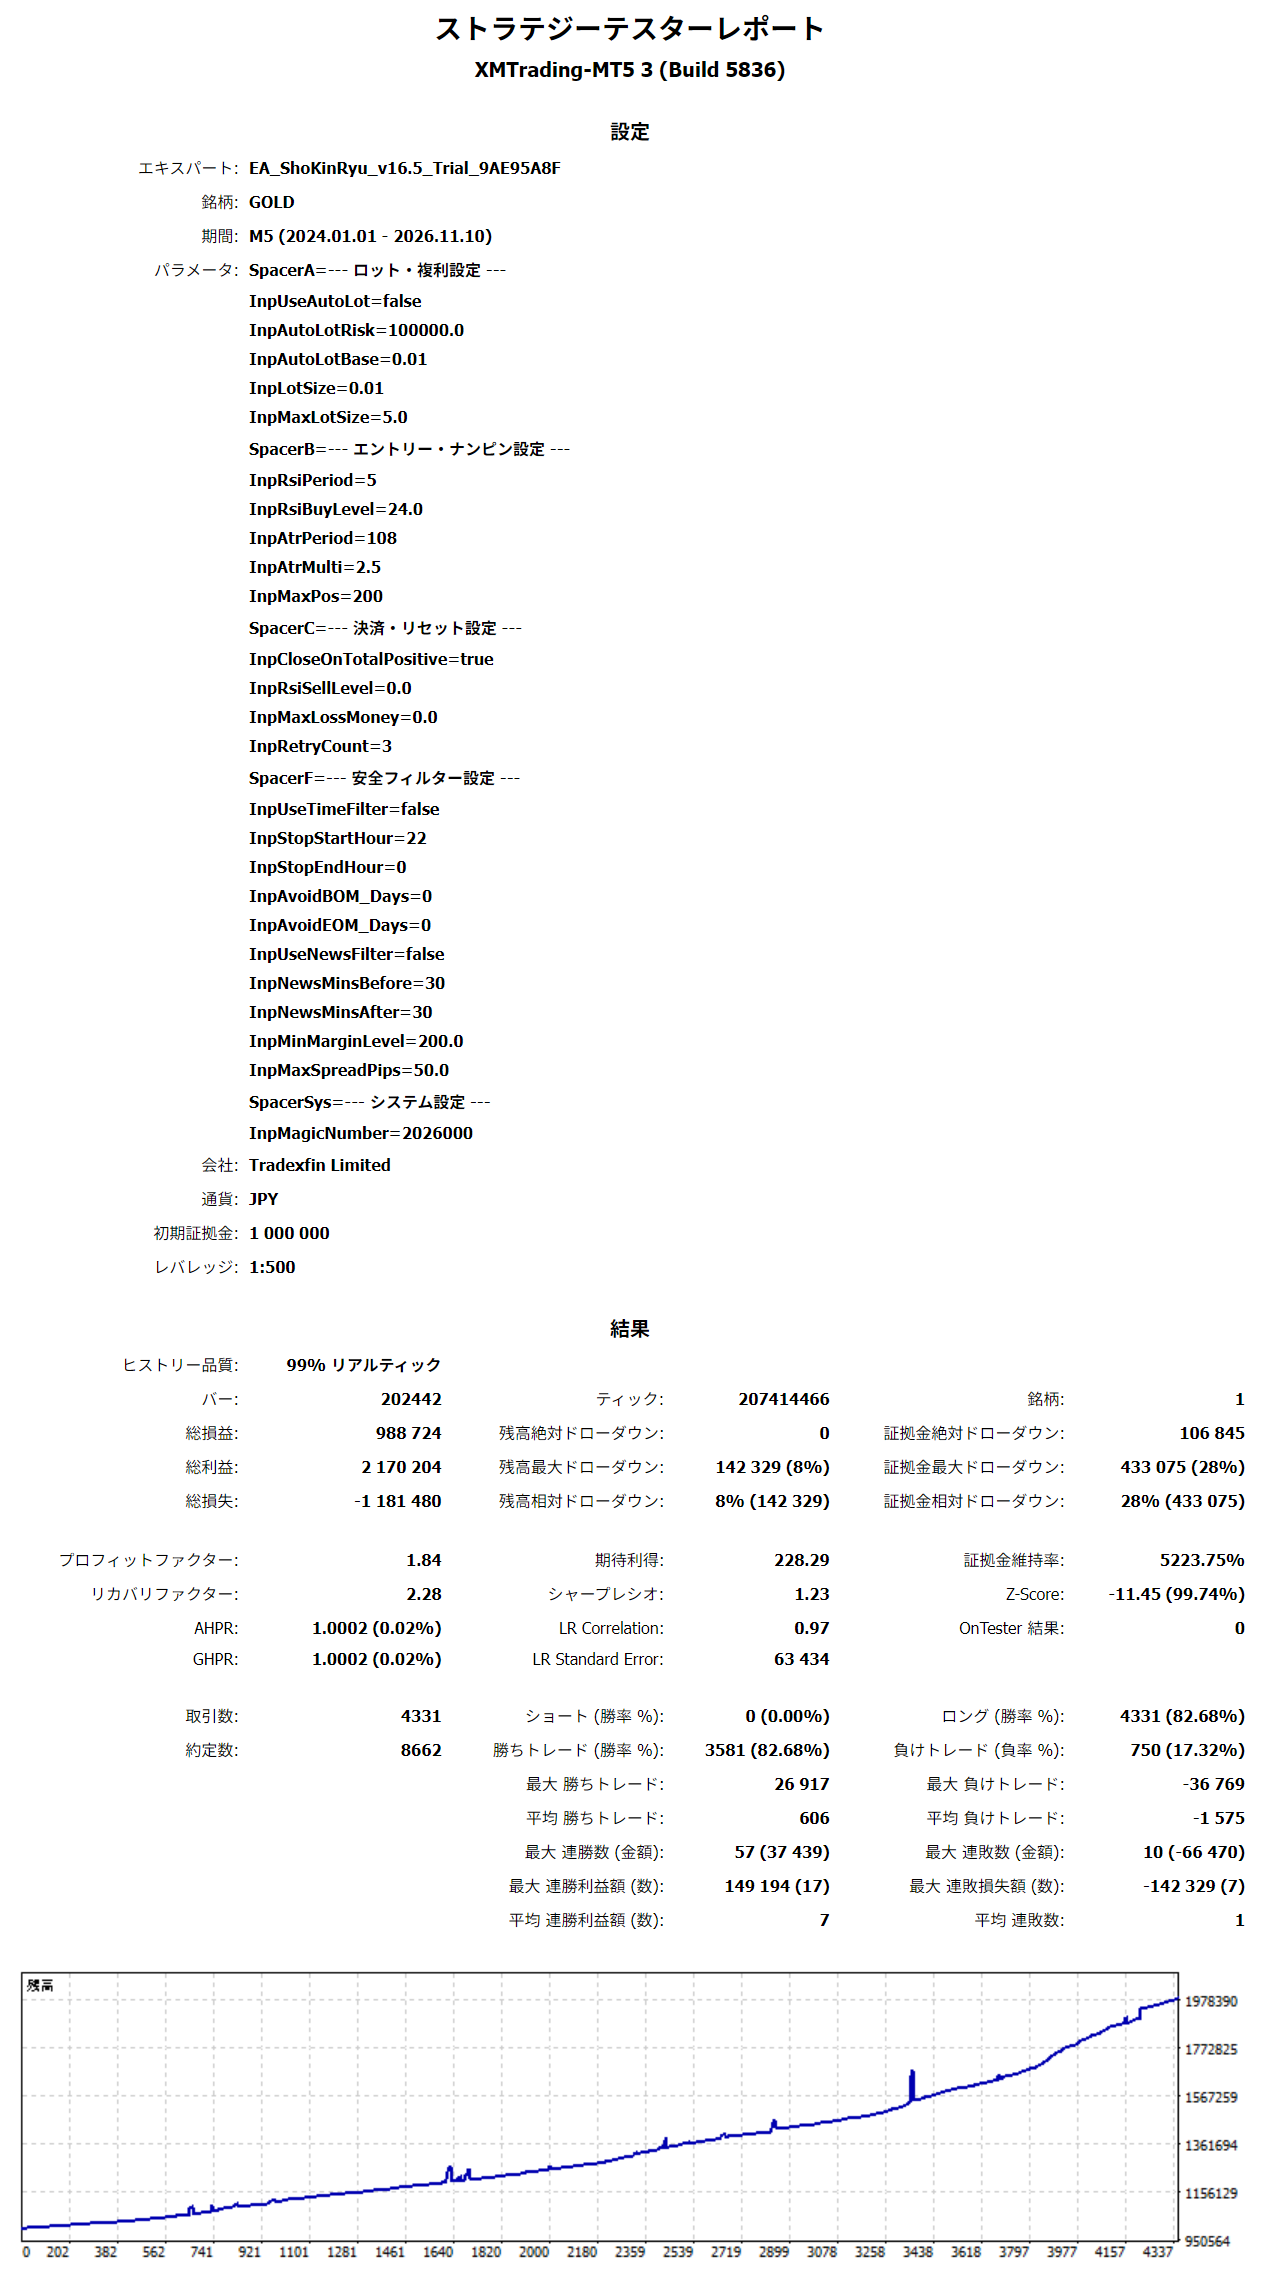
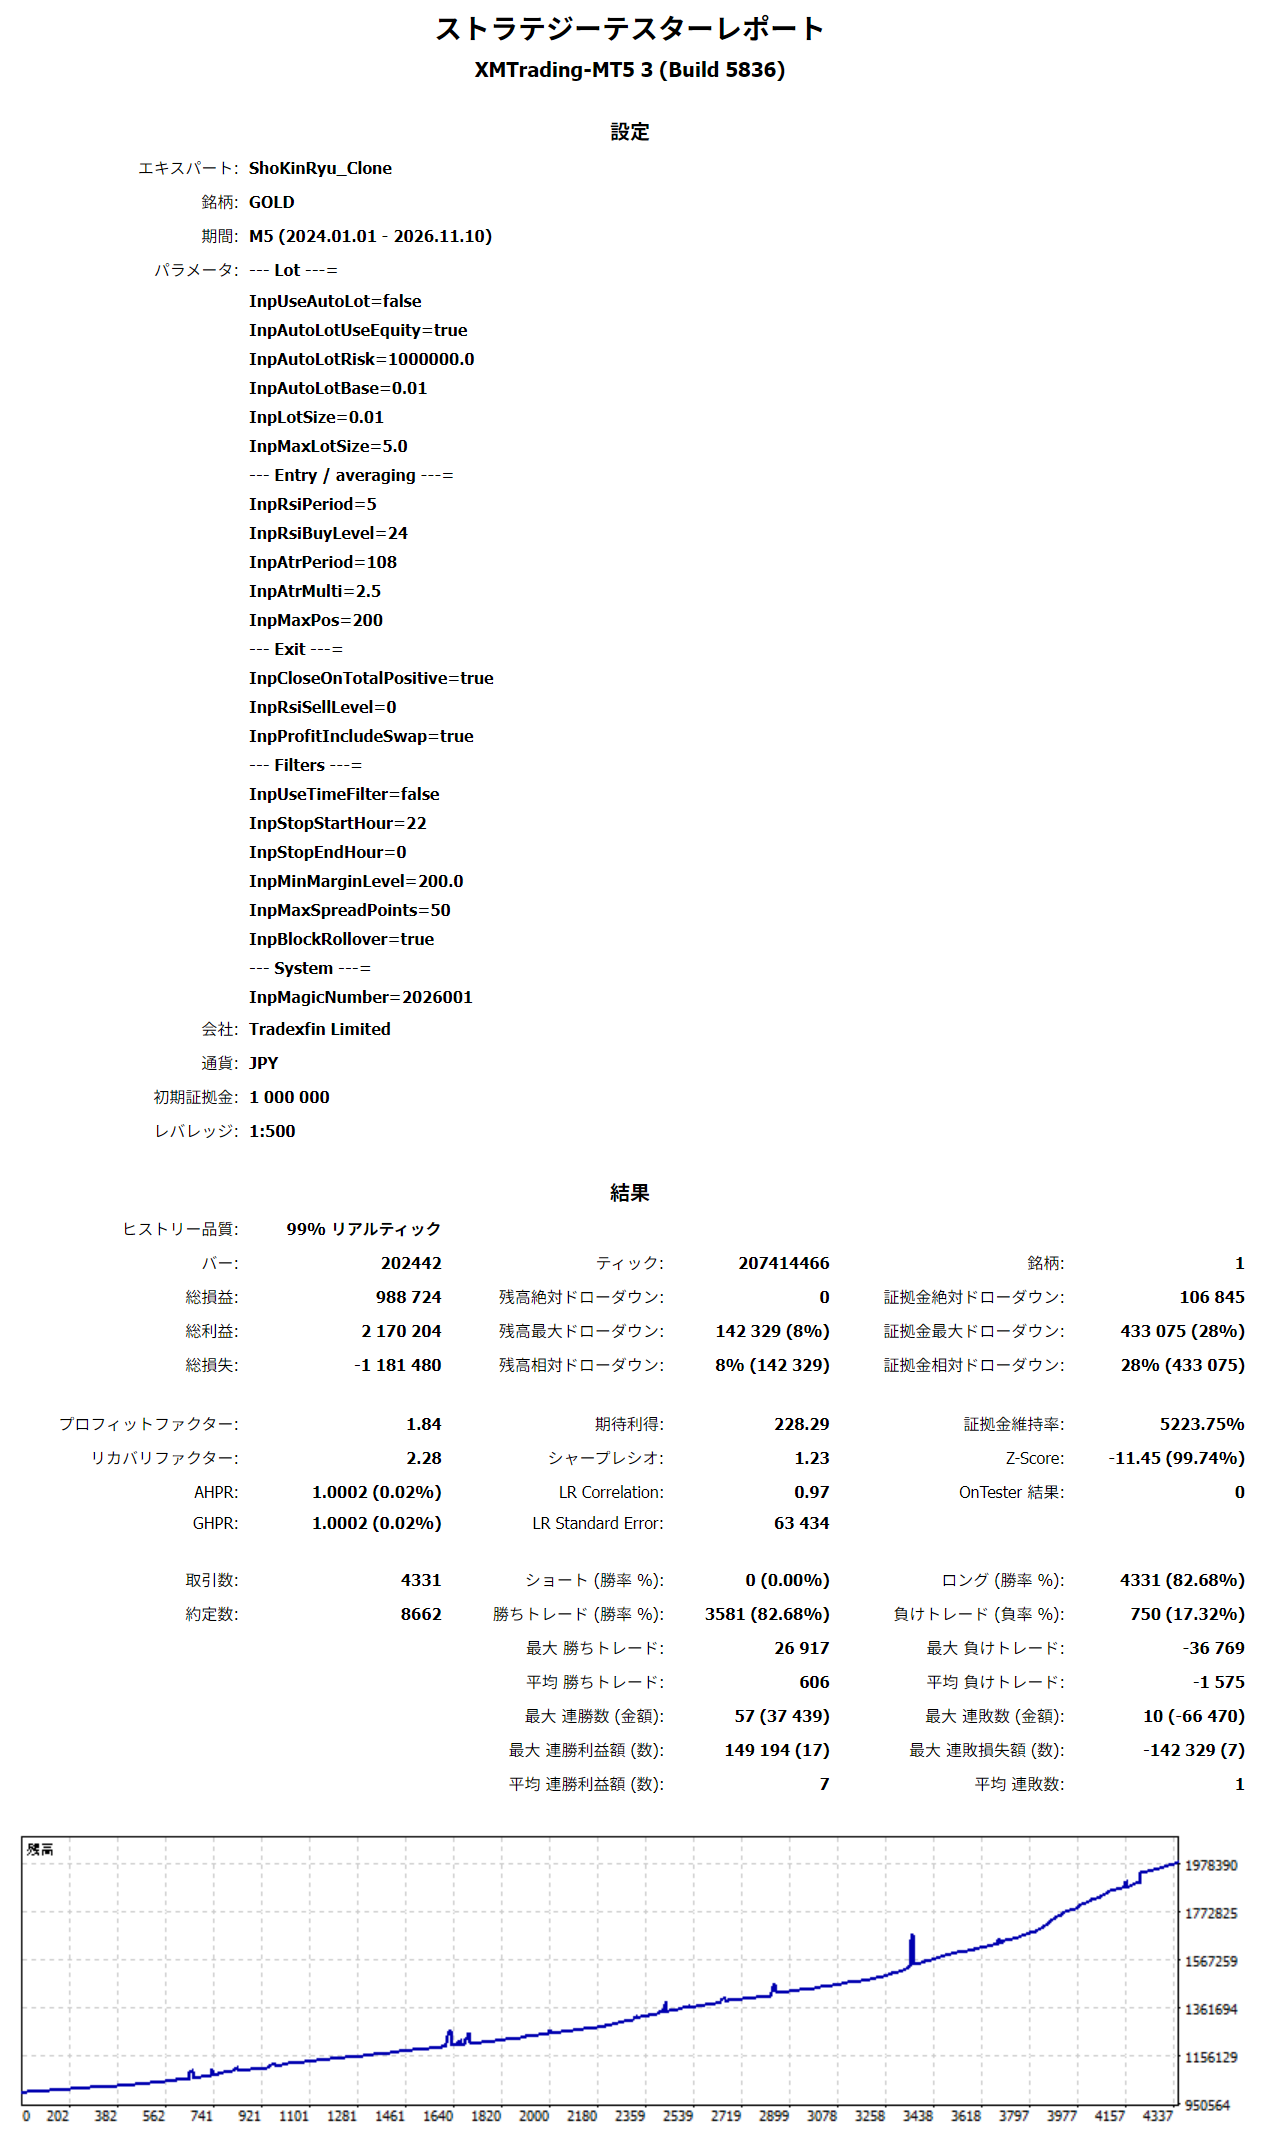
画像をタップすると原寸で開きます。元EAと再現EAは上のボタンで切り替えられます。
Aggressive版・リアルティック(2024/01〜、2026/02/02に口座消失)総損益 -1,256,181円 / 取引10,479
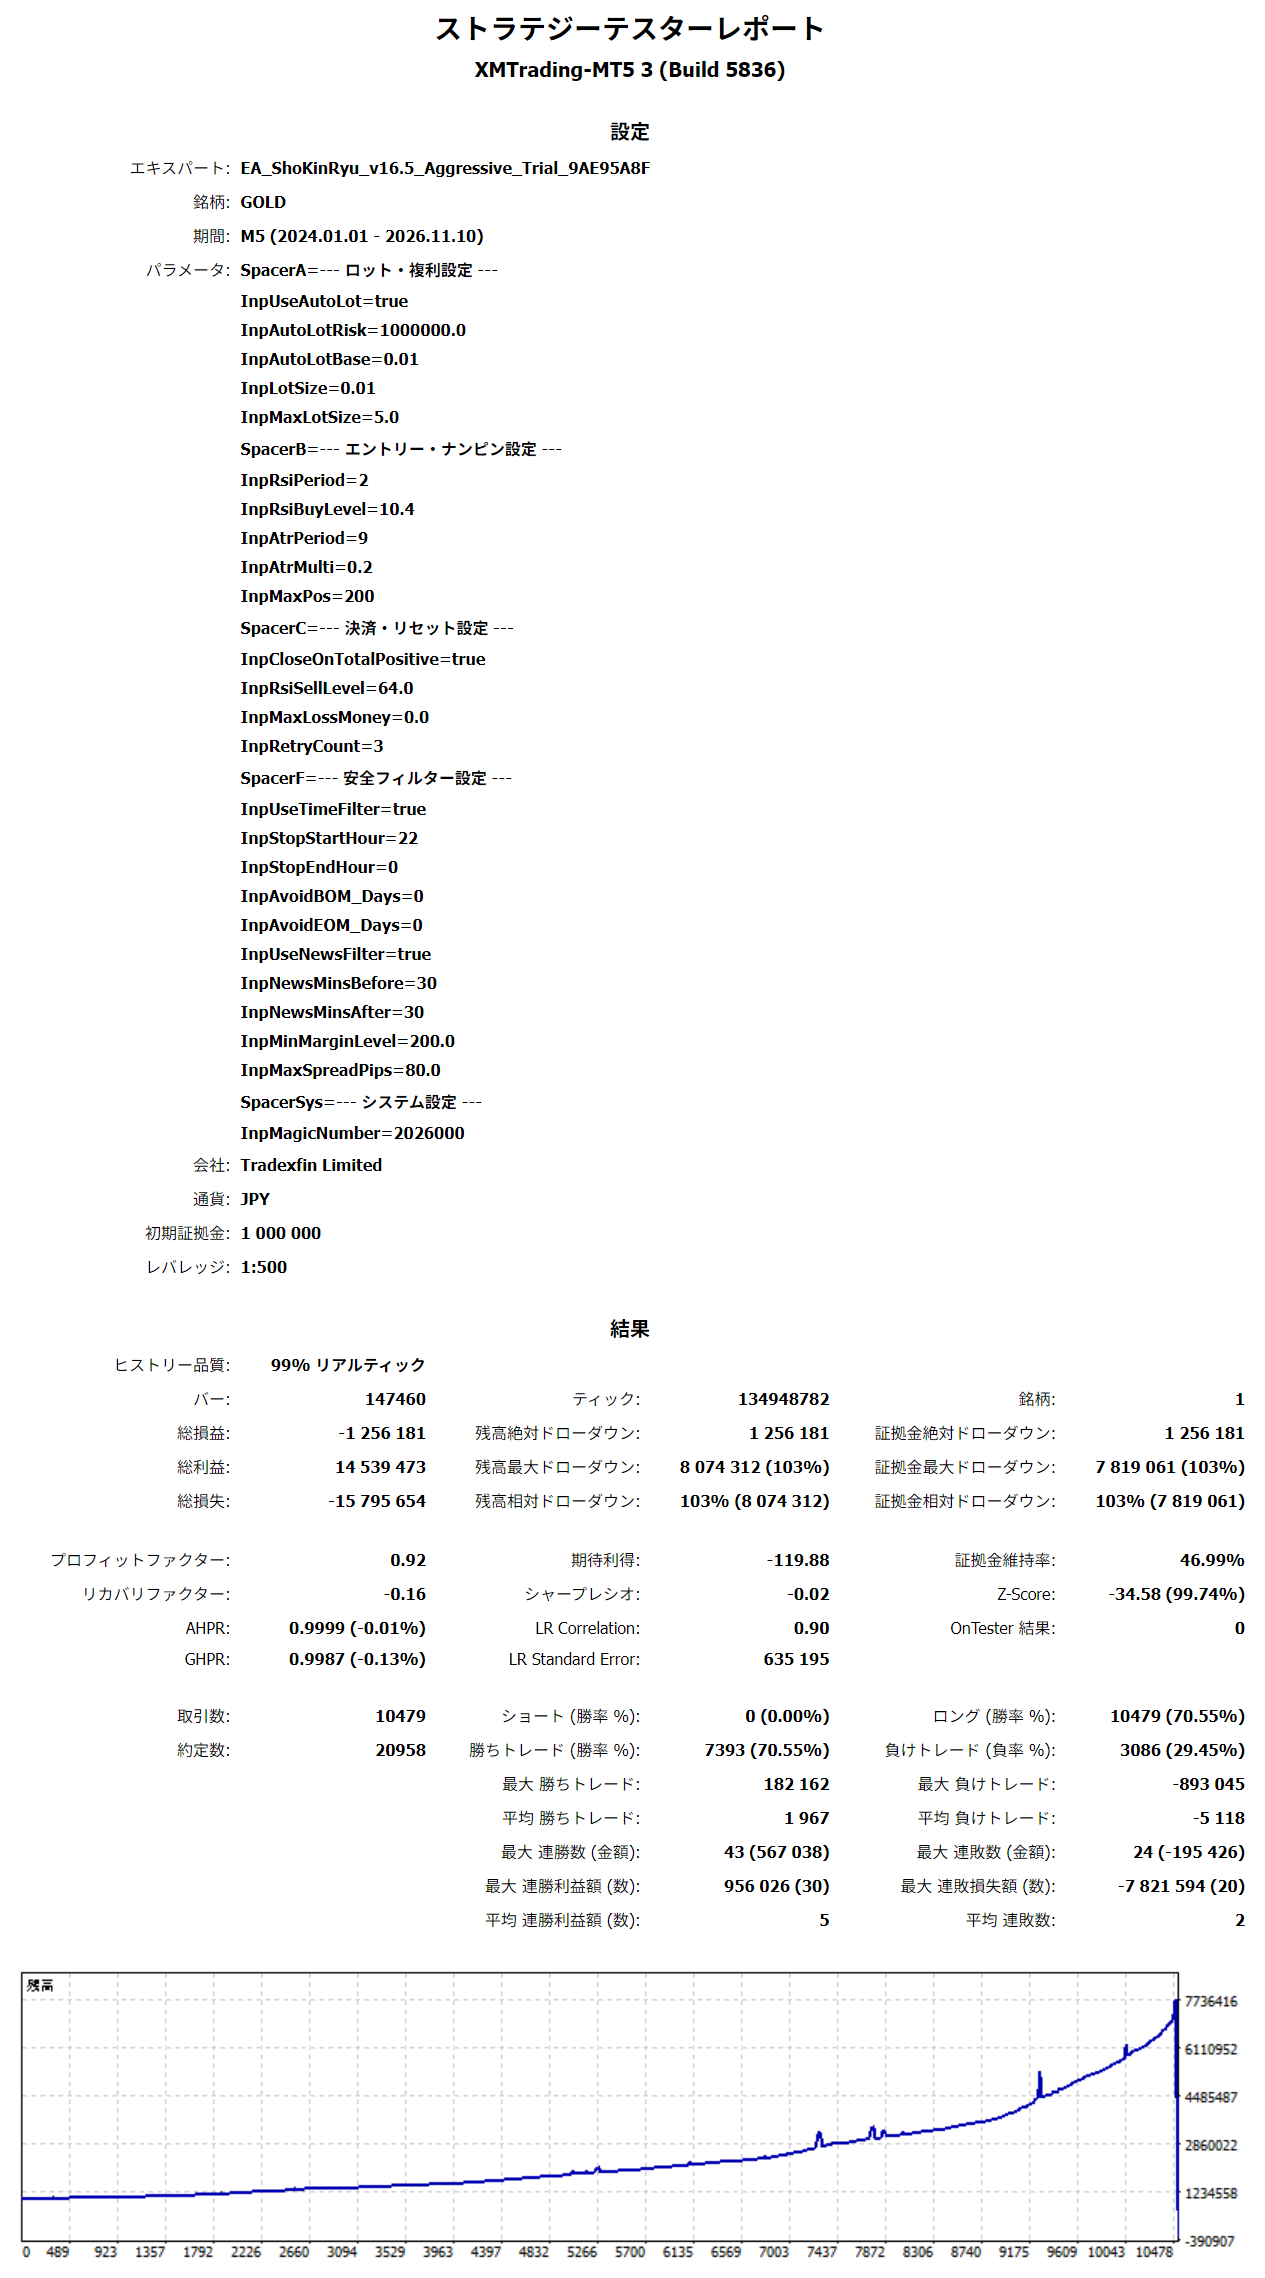
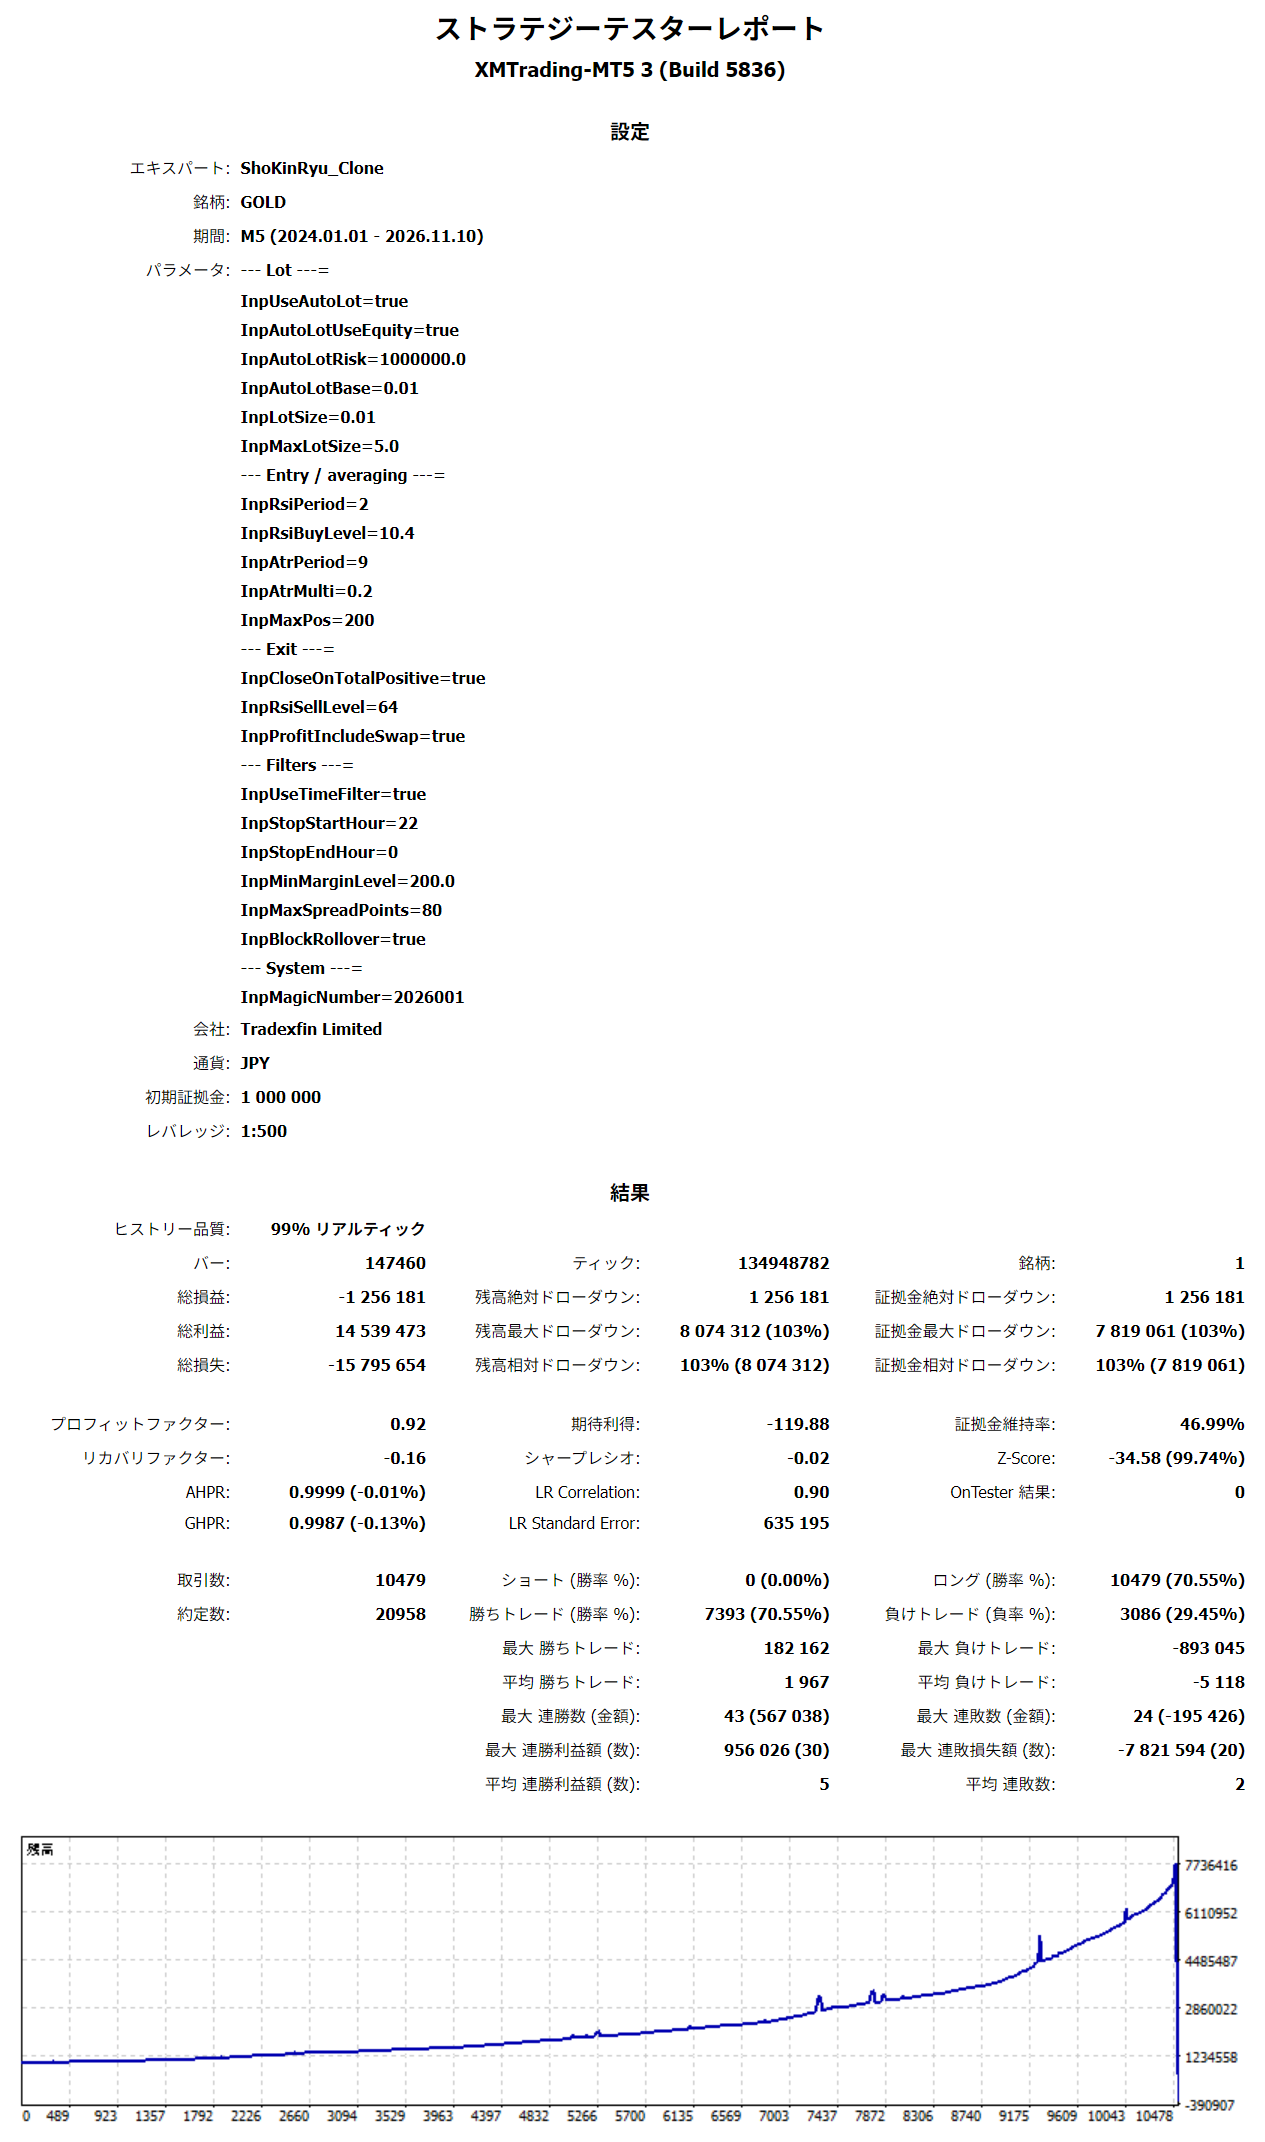
画像をタップすると原寸で開きます。元EAと再現EAは上のボタンで切り替えられます。
通常版・1分足OHLC(2023/01〜、2026/03/23に強制ロスカット)総損益 -1,025,882円 / 取引6,100
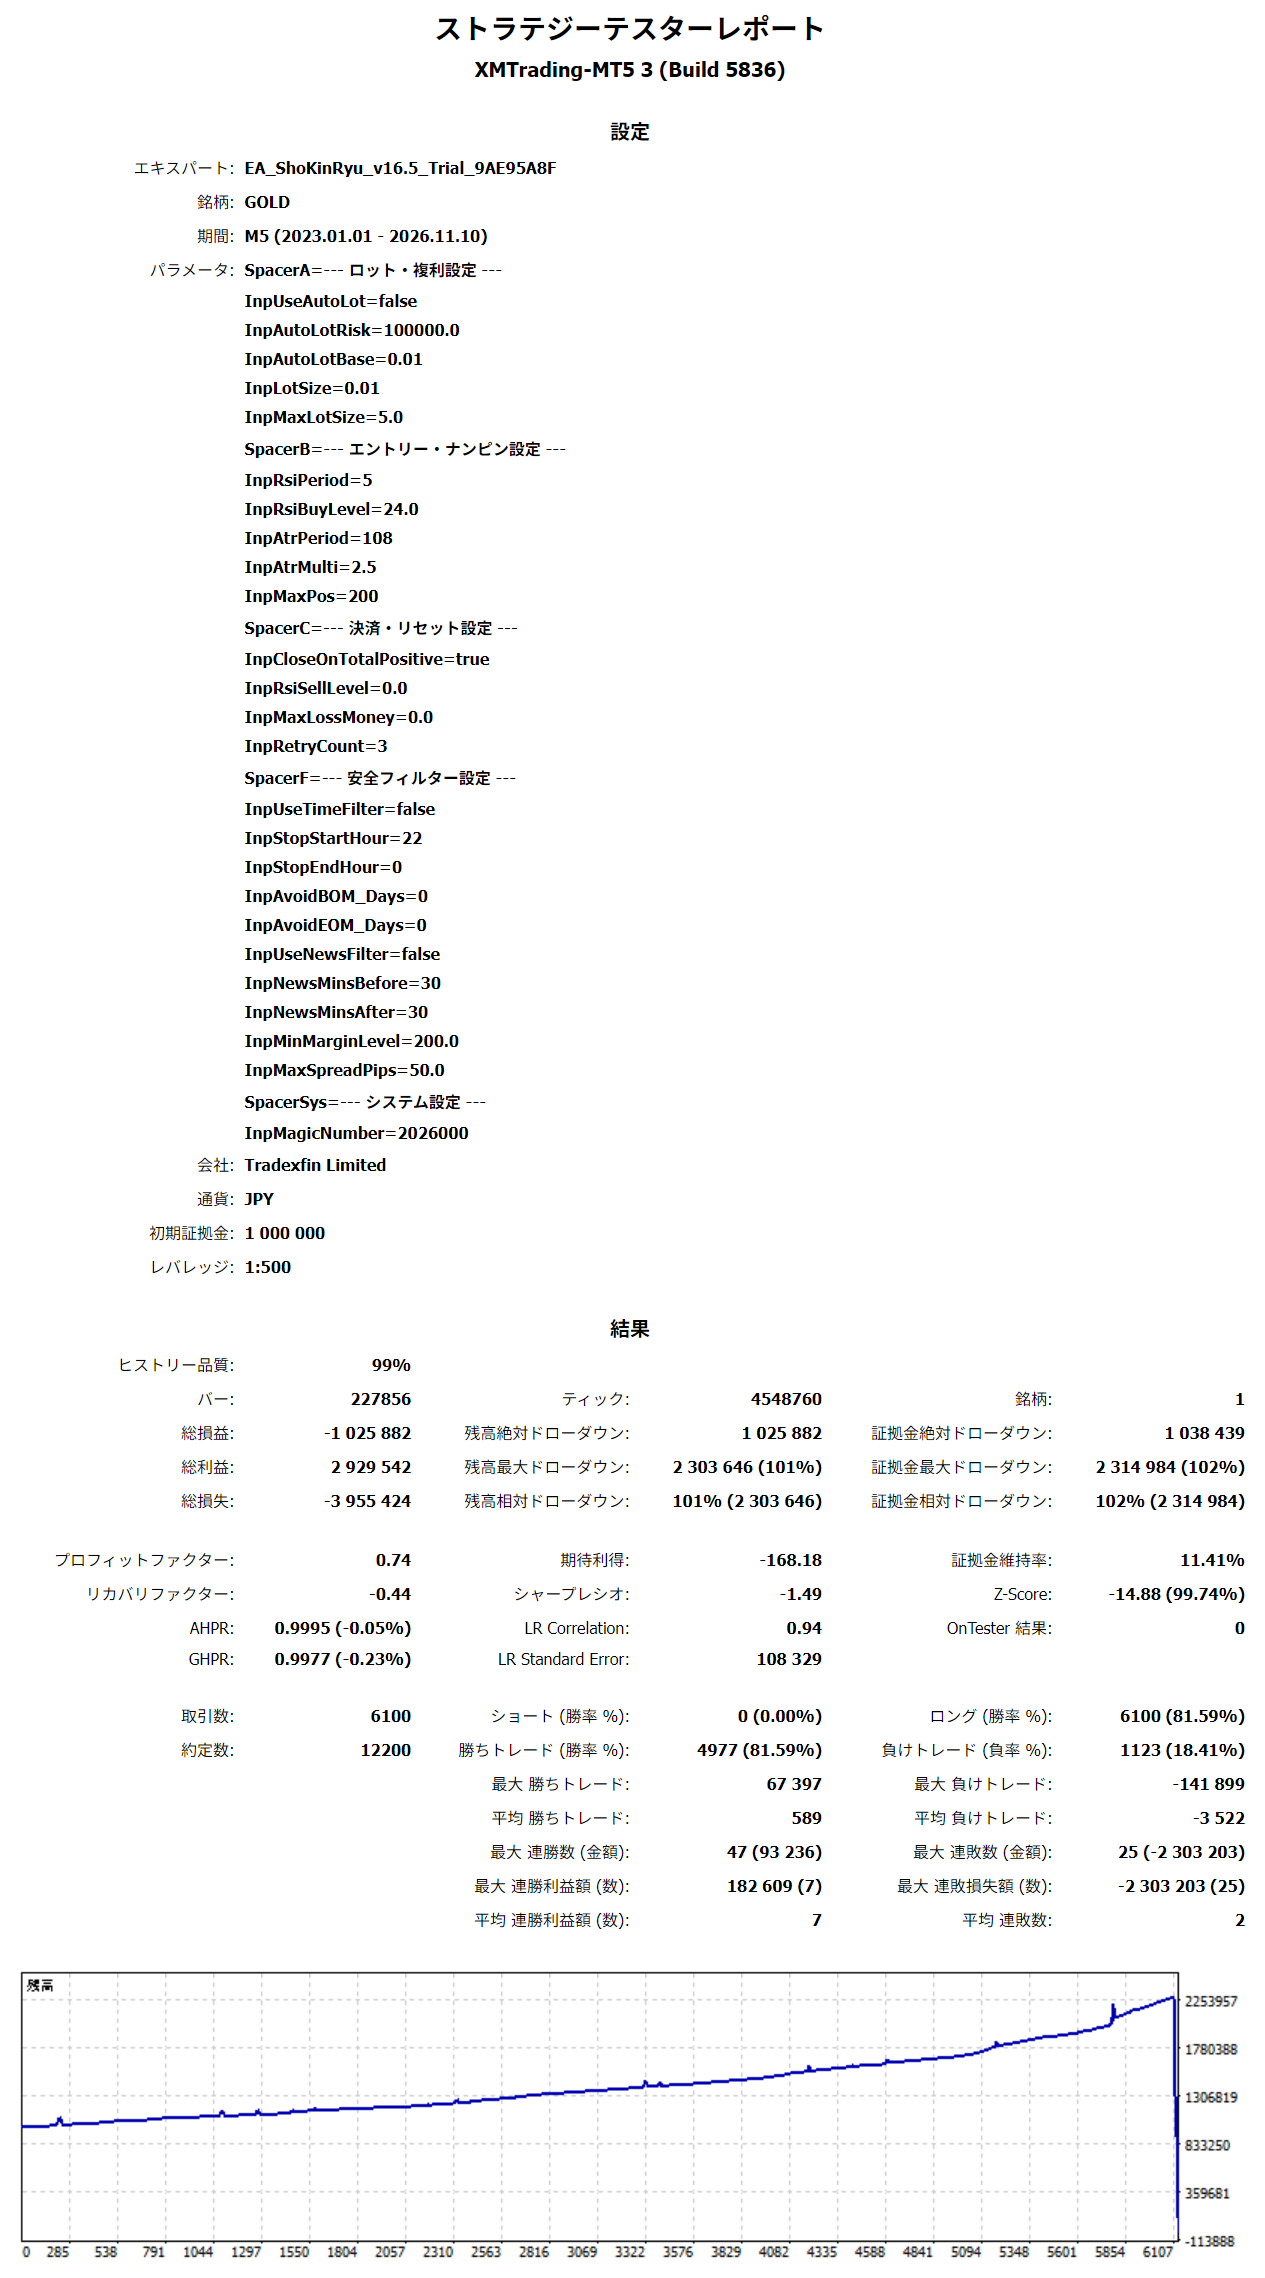
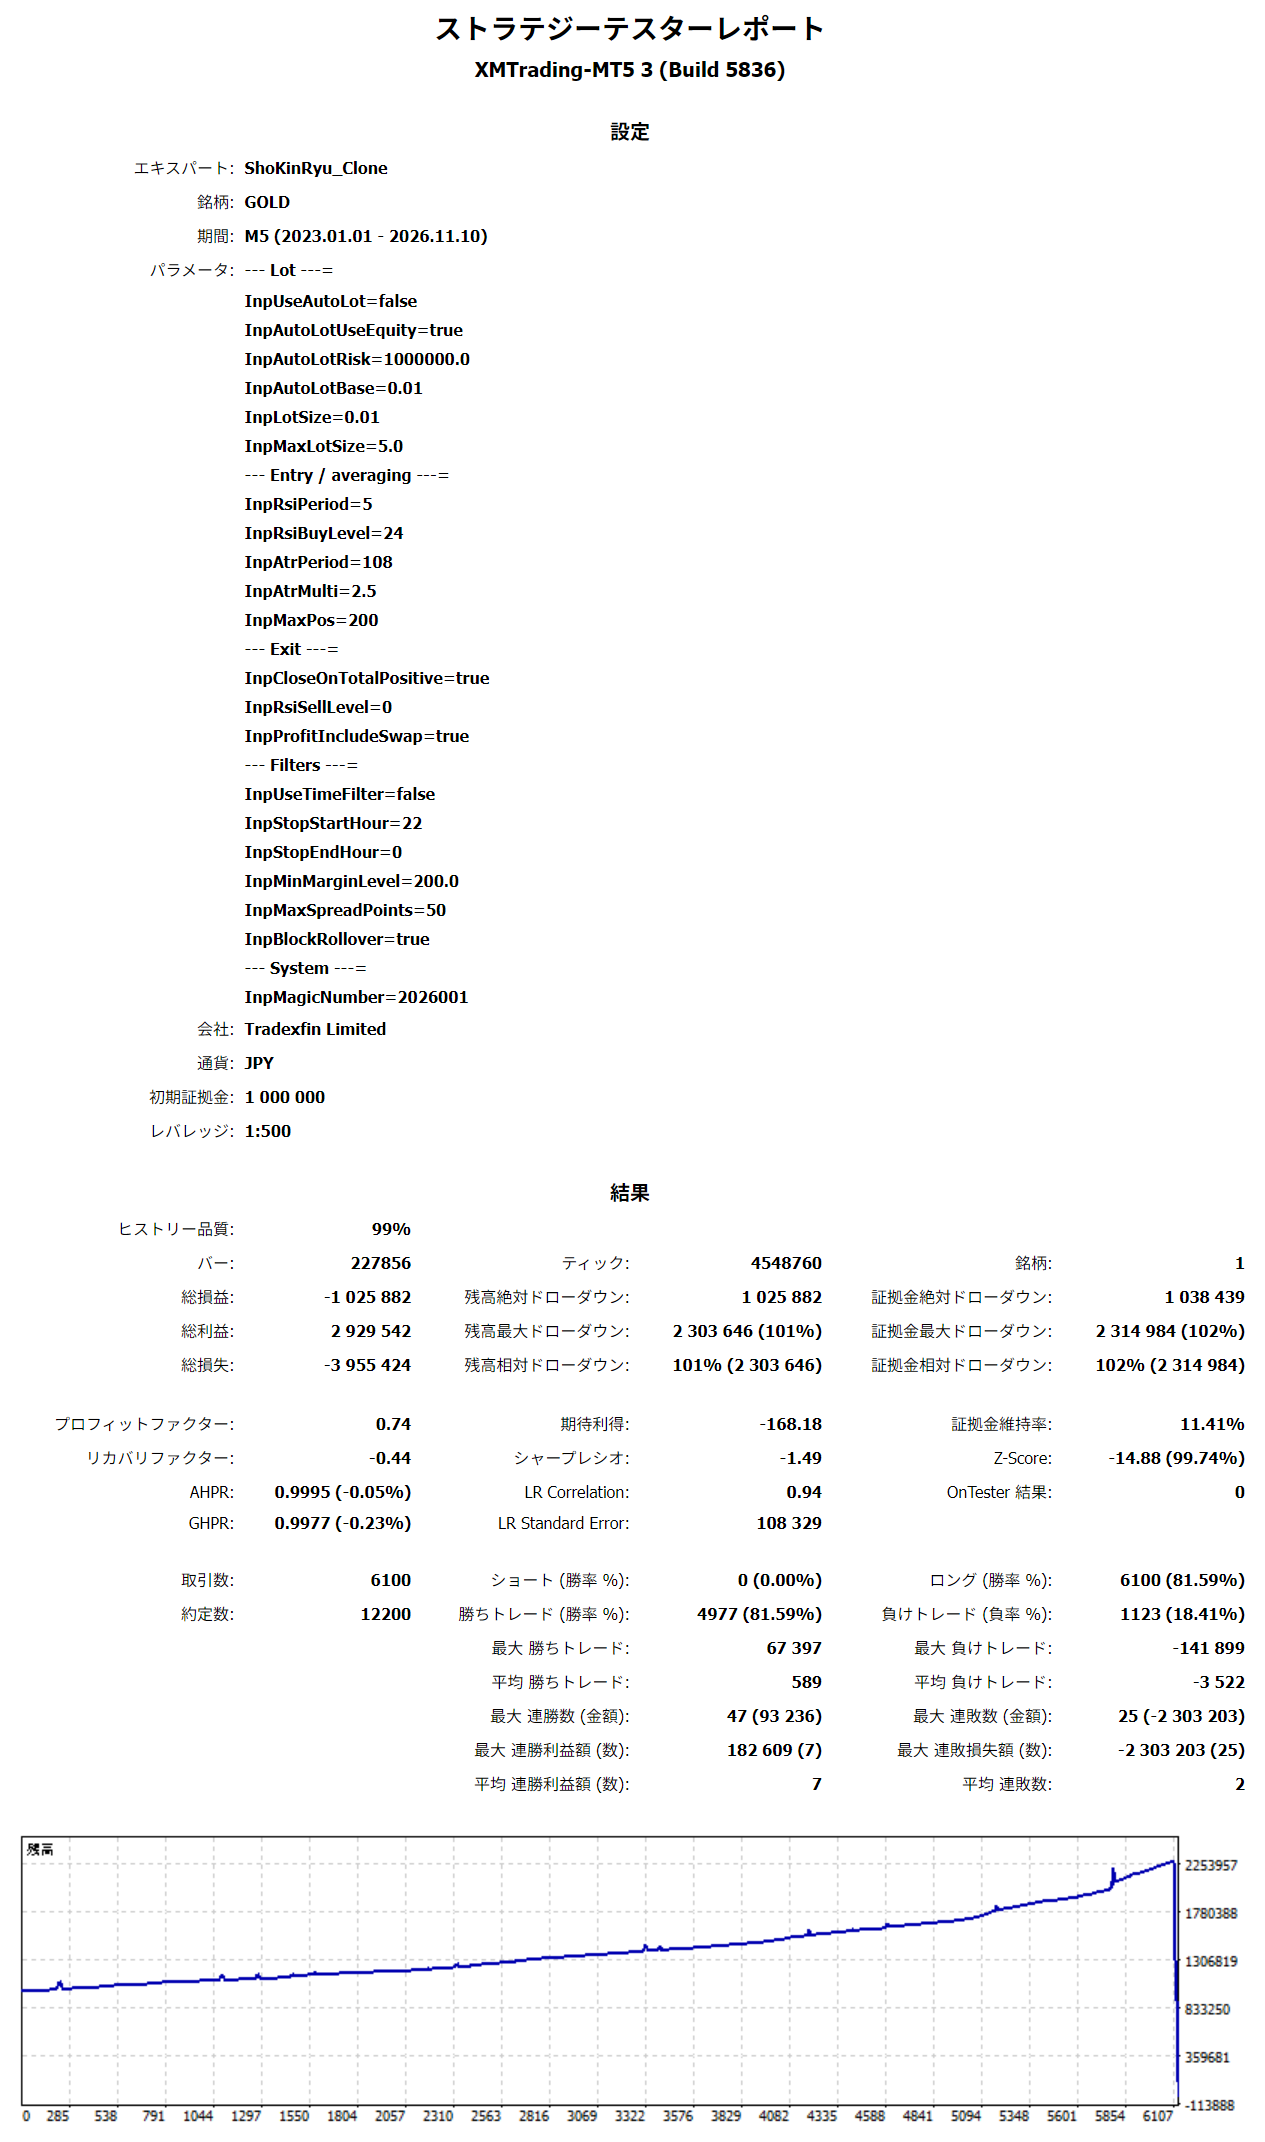
画像をタップすると原寸で開きます。元EAと再現EAは上のボタンで切り替えられます。
Aggressive版・1分足OHLC(2023/01〜、2026/03/18に強制ロスカット)総損益 -1,075,398円 / 取引15,958
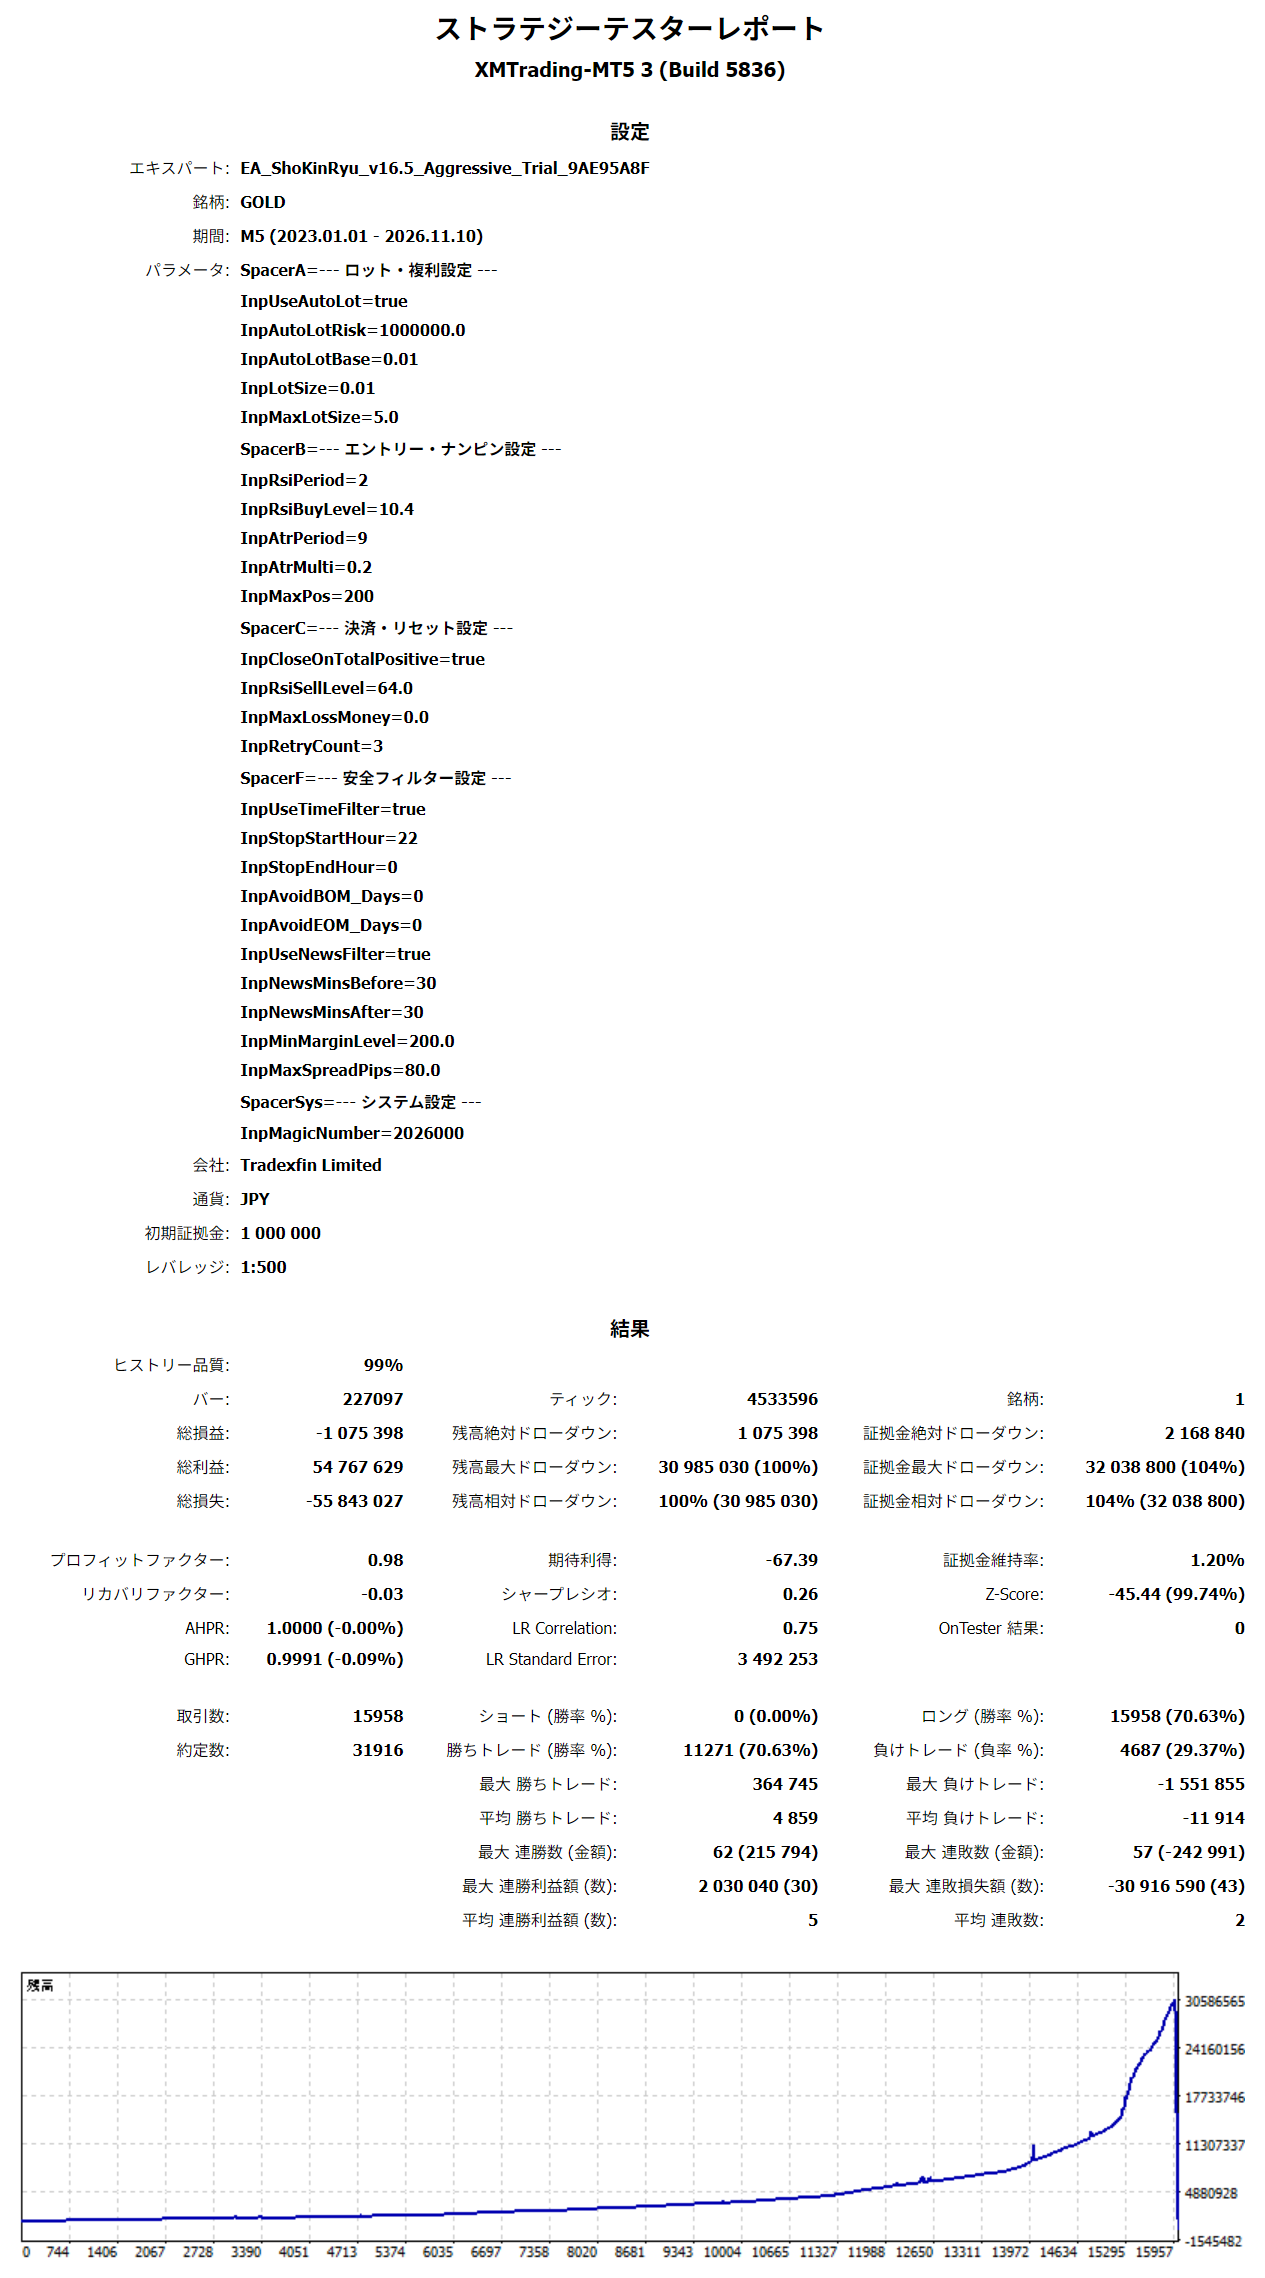
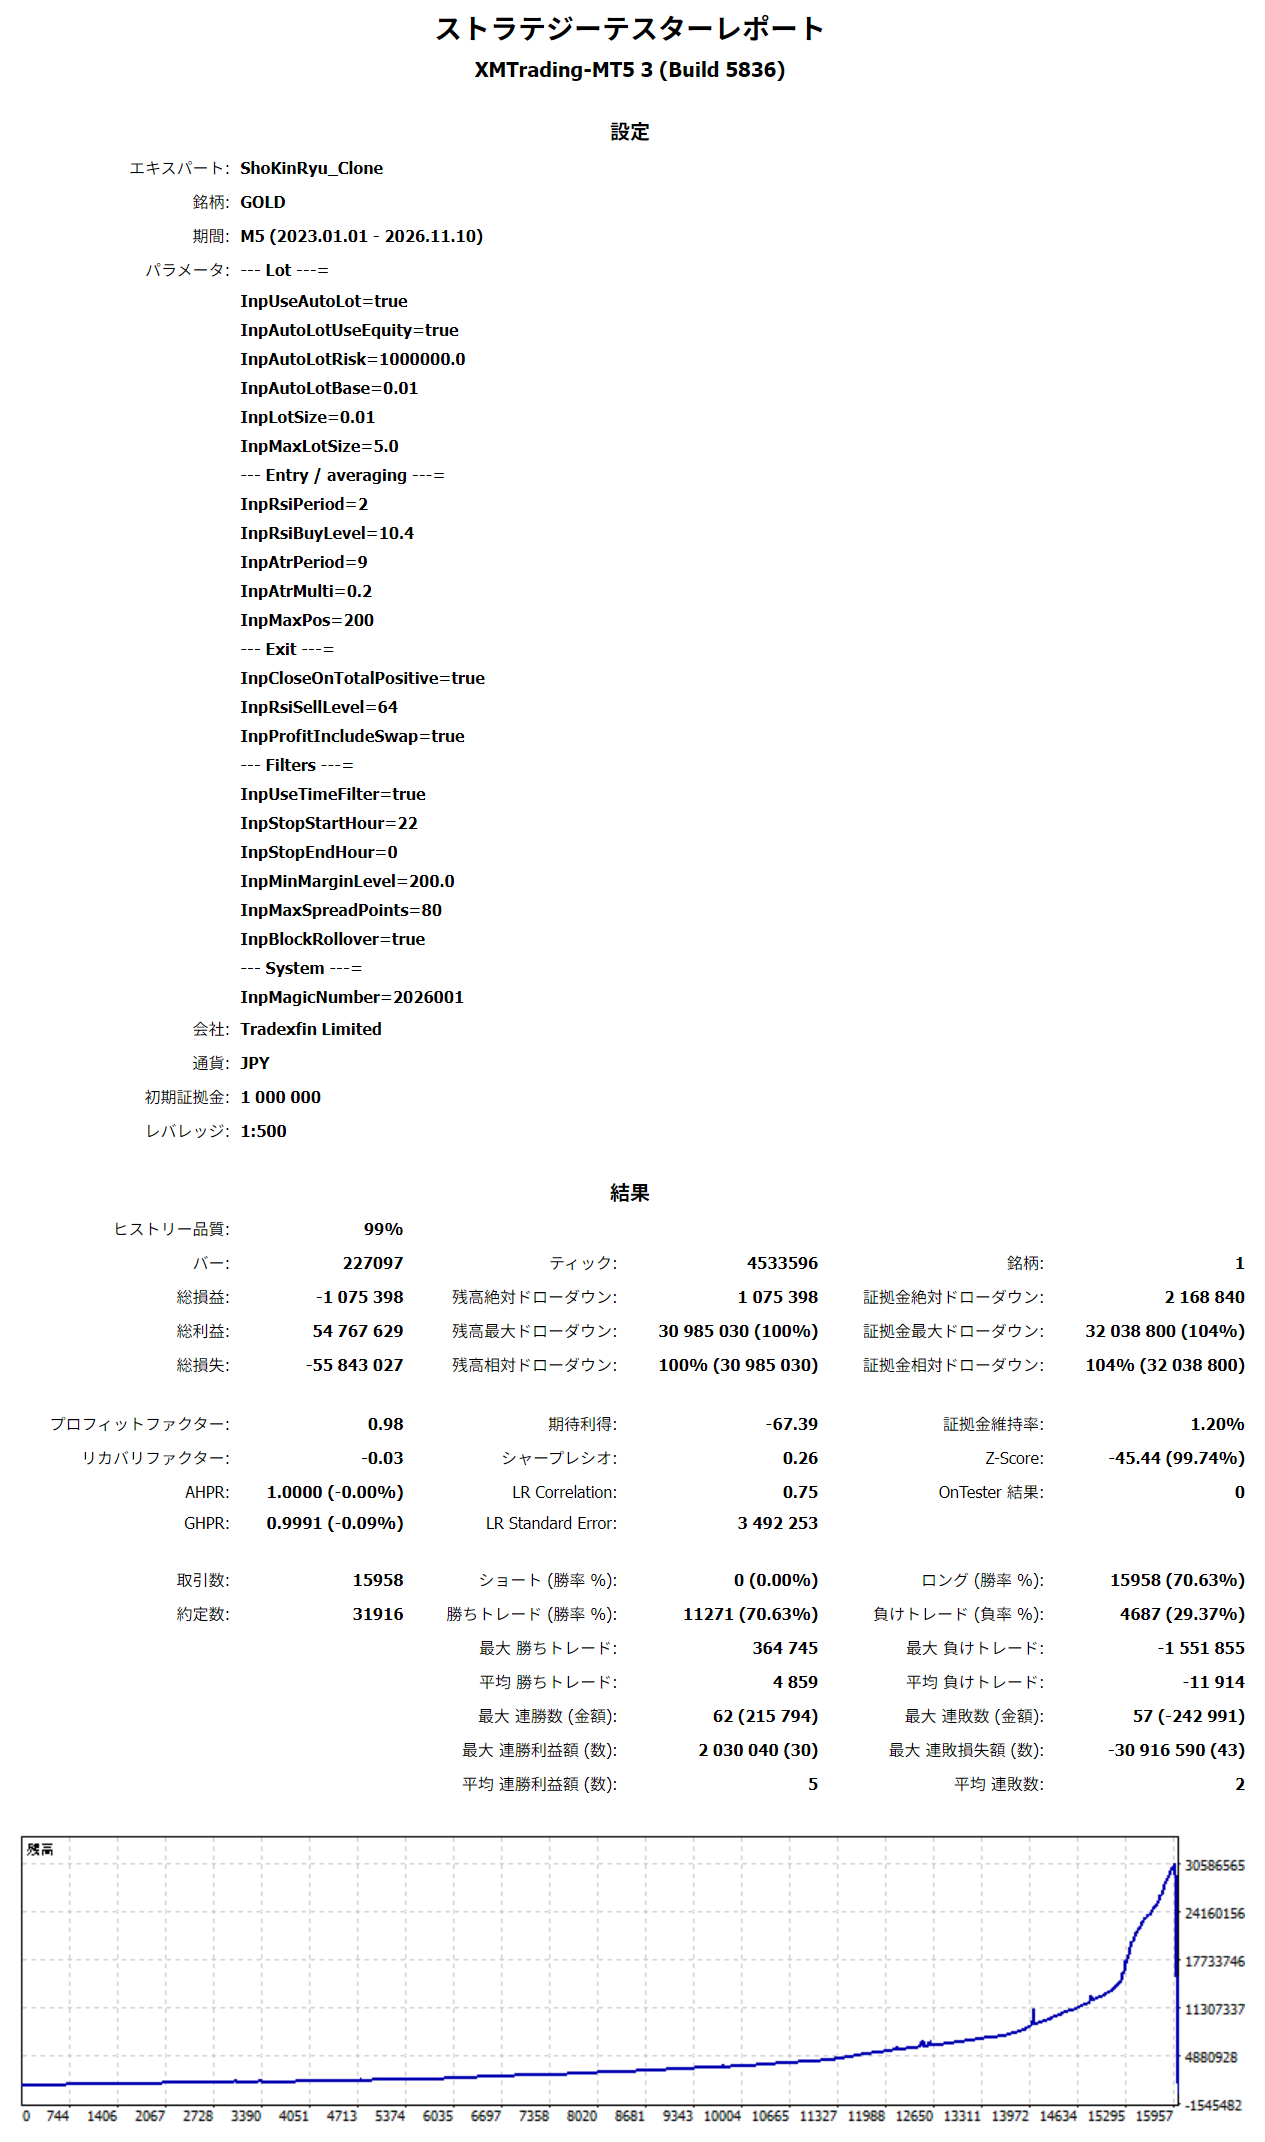
画像をタップすると原寸で開きます。元EAと再現EAは上のボタンで切り替えられます。
3. 一致率の表
| テスト | 新規 | ナンピン | エントリー合計 | 決済(取引のまとまり) | 価格の一致 | 最終残高(元 / 再現) | 一致率 |
|---|---|---|---|---|---|---|---|
| 通常版・リアルティック | 3,246 | 1,085 | 4,331 | 3,246 | 100% | 1,988,724 / 1,988,724 | 100% |
| Aggressive版・リアルティック | 3,915 | 6,564 | 10,479 | 3,915 | 100% | -256,181 / -256,181 | 100% |
| 通常版・1分足OHLC | 4,445 | 1,655 | 6,100 | 4,445 | 100% | -25,882 / -25,882 | 100% |
| Aggressive版・1分足OHLC | 5,911 | 10,047 | 15,958 | 5,911 | 100% | -75,398 / -75,398 | 100% |
件数は「元EAの件数 = 再現EAの件数 = 一致した件数」。元EAにしかない取引、再現EAにしかない取引はどちらも0件でした。残高のピーク(Aggressive版OHLC 30,909,632円、Aggressive版リアルティック 7,818,131円、通常版OHLC 2,277,764円)も一致しています。
100%になるまでに直したこと
| 段階 | Aggressive版OHLCの一致率 | 原因と修正 |
|---|---|---|
| 最初の再現EA | 96.8% | 途中から取引がずれ、元EAより早く口座が飛んだ |
| 修正1 | — | オートロットの基準を残高ではなく有効証拠金に変更(含み損があるとロットが小さくなる) |
| 修正2 | 100% | サーバー時間0時台と1:00の足は新規なし(ロールオーバー回避)を追加。米国と欧州の夏時間がずれる週だけ効くので、見つけにくかった |
4. 一致率を測った内容
両方のレポートhtmから取引履歴(約定)を読み出し、Pythonの compare.py で照合しました。比べたのは、どちらかの最後の取引までの期間です。
| 照合項目 | 何が同じなら一致とするか | 確かめられること |
|---|---|---|
| 新規エントリーの時刻 | ノーポジションからの1本目が同じ時刻(秒まで) | RSIの条件・時間フィルター・スプレッドフィルター |
| ナンピンの時刻 | 2本目以降が同じ時刻 | ATR×倍率の間隔、証拠金維持率の条件 |
| (時刻, 何本目か) | 時刻と、取引のまとまりの中で何本目かの組 | ナンピンの段数のずれがないこと |
| (時刻, ロット) | 時刻とロットの組 | オートロットの計算式(有効証拠金÷100万×0.01) |
| 決済の時刻 | 全決済した時刻 | 「合計がプラス(スワップ込み)」とRSIの決済条件 |
| (開始, 本数, 決済) | 取引のまとまりごとの3つの組 | まとまり単位で同じ経過をたどったこと |
| 約定価格 | 一致した取引の価格の差 | 同じティックで約定していること(差の最大0.00) |
| 最初にずれた場所 | 先頭から順に比べて、最初に違った取引 | ずれがあるときの原因調査用(今回はずれなし) |
| 最終残高・ピーク | レポート上の残高 | 損益とスワップの合計まで同じこと |
| レポートの結果欄 | 「結果」欄の全文字列 | PF・DD・勝率・連勝数などMT5が計算した全指標 |
5. 具体的なロジック
M5の新しい足ができた最初のティックで1回だけ判定します。RSIとATRは直前に確定した足の値を使います。
- 決済:ポジションがあり、全ポジションの損益+スワップの合計が0より大きければ、全部決済。Aggressive版は、これに加えてRSI(2)が64以上のときだけ決済。
- RSIの条件:RSIが買いのレベルより上なら、何もしない。RSIの期間は通常版が5、Aggressive版が2で、買いのレベルは通常版が24、Aggressive版が10.4。
- 時間:サーバー時間の0時台と1:00の足は入らない。Aggressive版は22〜23時台も入らない。
- スプレッド:現在のスプレッドが上限(通常版50ポイント=0.50ドル、Aggressive版80ポイント)を超えていれば入らない。
- 証拠金維持率:ポジションがあって証拠金維持率が200%未満なら、ナンピンしない。
- エントリー:ノーポジションなら成行で買い。ポジションがあれば、Askが一番安い買値からATR×倍率以上下がっているときだけナンピン(最大200本)。
- ロット:通常版は0.01固定。Aggressive版は「有効証拠金÷100万円×0.01」を小数2桁に丸める。ナンピンも同じロットで、マーチンゲールはなし。損切りもなし。
| パラメータ | 通常版(初期設定) | Aggressive版 |
|---|---|---|
| 新規・ナンピンのRSI | RSI(5) ≦ 24 | RSI(2) ≦ 10.4 |
| ナンピンの間隔 | ATR(108) × 2.5 | ATR(9) × 0.2 |
| 決済の条件 | 合計 > 0 | 合計 > 0 かつ RSI(2) ≧ 64 |
| ロット | 0.01固定 | 有効証拠金100万円あたり0.01 |
| 最大スプレッド | 50 | 80 |
| 時間フィルター | なし(0時台と1:00のみ) | 22〜0時も停止 |
| 指標発表フィルター | OFF | ON(テスターでは効かない) |
フローの図解は 昇金竜のロジック図解 にあります。
6. リアルティックと1分足OHLCの違い
同じEA・同じパラメータでも、テストのモデルが違うと結果が大きく変わりました。再現EAはどちらのモデルでも元EAと一致するので、これはEAの違いではなく価格データの違いです。
| 違い | 1分足OHLC | リアルティック |
|---|---|---|
| 価格の動き | M1足の始値・高値・安値・終値から、テスターが値動きを作る | XMで実際に配信されたティック(通常版は2億741万ティック) |
| スプレッド | M1足ごとの値で固定 | ティックごとの実際の値。指標発表や急落のときに広がる |
| 「合計がプラス」になる瞬間 | 作られた値動きの途中で一瞬プラスになることがある | 実際の値動きでしか起きない |
同じ期間での違い
| 版(比べた期間) | OHLCのエントリー | リアルティックのエントリー | 同じ時刻のエントリー | 同じ時刻での価格差 |
|---|---|---|---|---|
| 通常版(2024/01〜2026/03/23) | 4,453 | 4,035 | 3,682(リアルティックの91%) | 中央値0.06ドル |
| Aggressive版(2024/01〜2026/02/02) | 10,845 | 10,479 | 9,449(リアルティックの90%) | 中央値0.06ドル |
片方にしかないエントリーが多いのは、1時台・2時台(市場が開いた直後でスプレッドが不安定)と、6〜8時台でした。OHLCの約定価格は平均0.07ドル安く、OHLCの方が少し有利です。1回の決済の有無がずれると、その後の取引のまとまりが全部ずれていきます。
結果を分けた2つの場面
下の数字は元EA(お試し版)のレポートから取ったものです。再現EAのレポートでも、時刻・本数・ロット・価格・損益がすべて同じでした。
どちらも04:00に5,301ドルで1本目を買いました。
- OHLC:04:50に作られた値動きの中で合計がプラスになり、4本・+43,258円で決済。その後も小さく勝ち続けた。
- リアルティック:決済の条件(合計プラス かつ RSI(2)≧64)を満たす足が来ないまま、4,718ドルまで19本ナンピン。2/2 03:11に-7,809,205円で強制ロスカット。
- OHLC:09:45に5,002ドルで買い、4,183ドルまで24本ナンピン。3/23に-2,302,271円で強制ロスカット。
- リアルティック:その時刻には入らず、14:10に入った2本を19:05に+148円で決済。3/19 06:00の1本を最後に、3/23 17:45まで1回も入っていない。
この4日間、RSI(5)≦24の足は何度もありました。ノーポジションなので、証拠金維持率の条件も関係ありません。再現EAでも同じ期間に入っていないので、止めたのはスプレッドの上限(50)だと考えられます。
7. 個々の取引結果の評価
新規エントリーから全決済までを「1回の取引」とまとめて集計しました(損益はスワップ込み)。MT5のレポートの勝率(通常版RTで82.68%)はポジション1本ごとの数字なので、ここでの数字とは違います。
| テスト | 取引回数 | 勝率 | 平均利益 | 負けた取引 | 保有時間(中央値) | 最大本数 | スワップ合計 |
|---|---|---|---|---|---|---|---|
| 通常版・リアルティック | 3,246 | 100% | +305円 | 0回 | 10分 | 22 | -289,918円 |
| Aggressive版・リアルティック | 3,915 | 99.97% | +1,674円 | 1回 -7,809,205円 | 20分 | 58 | -1,782,249円 |
| 通常版・1分足OHLC | 4,445 | 99.98% | +287円 | 1回 -2,302,271円 | 10分 | 30 | -514,461円 |
| Aggressive版・1分足OHLC | 5,911 | 99.98% | +5,049円 | 1回 -30,916,590円 | 20分 | 111 | -4,448,435円 |
負けた取引は、どのテストでも口座が飛んだ最後の1回だけです。それ以外はすべてプラスで決済しています。
ナンピンの本数ごとの損益(リアルティック)
| 本数 | 通常版 回数 | 通常版 損益合計 | Agg版 回数 | Agg版 損益合計 |
|---|---|---|---|---|
| 1本 | 2,724 | +661,479 | 1,781 | +1,939,381 |
| 2本 | 311 | +119,007 | 899 | +1,671,162 |
| 3〜4本 | 150 | +78,889 | 716 | +1,111,390 |
| 5〜9本 | 46 | +47,639 | 403 | +1,057,388 |
| 10〜19本 | 13 | +76,541 | 90 | -7,272,724 |
| 20本以上 | 2 | +5,169 | 26 | +237,222 |
単位は円。Aggressive版の10〜19本のマイナスは、口座が飛んだ19本の取引(-7,809,205円)1回によるものです。
評価
- 利益は、RSIが売られすぎの足で買い、少し戻ったら決済する小さな取引の積み重ねから出ています。通常版RTでは取引の84%が1本だけで、中央値10分で決済しています。利益の67%がここから出ています。
- 負けるのは「全部を失う1回」だけです。ナンピンを重ねてでも必ずプラスで閉じるので、ふだんは負けません。その代わり、戻らなかったときの1回で、それまでの利益を全部失います。
- Aggressive版RT:3,914回の勝ちの合計は約655万円、1回の負けは約781万円
- 通常版OHLC:勝ちの合計は約128万円、1回の負けは約230万円
- 勝率が100%に近いことは、安全さを表しません。損切りのないナンピン型では、勝率が高いのは当たり前です。見るべきは「戻らない下げが来たら、何本・いくらまで持ちこたえられるか」です。
- 通常版RTが生き残ったのは、急落の始まりにポジションを持っておらず、その後はスプレッドで新規エントリーが止まっていたからです(6章)。ロジックで避けたわけではありません。
- スワップの影響が大きく、通常版RTでは約29万円がスワップで引かれています(スワップがなければ+128万円)。何日もナンピンして持つ取引ほど不利になります。
- ナンピンが深くなる取引は、入る時点では見分けられません(約300項目の指標で調べてもAUC 0.42〜0.43)。改善するなら、ナンピンの本数上限・最大損失額・保有時間の上限といった入った後の出口を足すのが有効です。
8. ゴゴジャンのフォワードとの比較
ゴゴジャンの製品版ページで公開されているフォワード(Aggressive版で計測、2026/03/15開始、初期100万円)と、同じ元EA(Aggressive版)をXMのリアルティックで回したバックテストを比べました。
そのままのバックテストでは、急落の2回(3月・6月)で口座が飛びましたが、テスターで動かない指標フィルターを再現すると、フォワードとほぼ同じ成績になりました。
雇用統計の前後30分とFOMCの日の新規エントリーを止めると、3/15開始でも生き残ります。月の利益率はほとんどの月で数ポイントの差、最大DDは23.7%でした(フォワードは21.98%)。
フォワードの成績
2026/11/12時点の、ゴゴジャンのページの表示どおりの値です。
| 項目 | 値 |
|---|---|
| 収益 / 口座残高 | +4,304,800円 / 5,304,800円 |
| PF / 勝率(ポジション単位) | 2.03 / 72.06%(2,625/3,643) |
| 最大ドローダウン | 21.98%(1,745,540円) |
| 最大保有ポジション数 | 33 |
| 含み損益 | -523,284円 |
| 販売者のバックテスト | 2015/01〜2026/03/14、0.01ロット固定、PF 1.95、最大DD 15% |
販売者のバックテストは3/14で終わっていて、3/18からの急落はその4日後でした。取引履歴は公開されていないため、1件ずつの照合はできません。
同じ期間のバックテスト
XMのリアルティック、初期100万円で回しました。
| 開始日 | 結果 | 最大本数 |
|---|---|---|
| 3/15(フォワードと同じ) | 3/18 09:20に入った取引が35本までナンピンし、3/19に口座消失(-1,032,218円)。1分足OHLCでも同じ | 35 |
| 3/24(3月の急落の後から) | 5月末に183万円まで増えたあと、6/5 15:35に入った取引が47本までナンピンし、6/10に口座消失(-1,898,274円)。1分足OHLCでも同じ | 47 |
| 6/15(6月の急落の後から) | 11/11に246.7万円(+146.7万円)。11/10から17本保有中で、テスト終了の強制決済で-294,157円 | 37 |
月の利益率の比較
| 月 | フォワード | バックテスト | メモ |
|---|---|---|---|
| 3月 | +18.1% | 口座消失 | 3/15開始のバックテスト |
| 4月 | +25.5% | +22.9% | 3/24開始 |
| 5月 | +30.5% | +33.5% | 3/24開始 |
| 6月 | +28.2% | 口座消失 | 3/24開始のバックテストが6/10に飛ぶ |
| 7月 | +24.1% | +21.3% | 6/15開始 |
| 8月 | +20.4% | +24.5% | 6/15開始 |
| 9月 | +13.2% | +20.9% | 6/15開始 |
| 10月 | +19.4% | +18.6% | 6/15開始 |
| 11月(11日まで) | +6.0%(含み損 -52万円) | -2.1%(含み損の強制決済 -29万円込み) | どちらも11/10からの下げで含み損を抱えている |
利益率はその月の損益をその月初の残高で割ったものです。オートロットで複利になるので、金額ではなく%で比べています。フォワードの月初残高は、月別損益から計算しました。
指標フィルターの再現
元EAの「経済指標フィルター」は、指標カレンダーを読めないためテスターでは動きません。そこで再現EAに、指標の時刻に新規エントリーを止める条件を足して、急落を避けられるかを試しました。どれもフォワードと同じ3/15開始で、Aggressive版・リアルティック・初期100万円です。指標フィルターを再現すると、フォワードとほぼ同じになります。
| 足した条件 | 結果 | 11/11の残高 | 最大DD |
|---|---|---|---|
| なし(元EAと同じ) | 3/19に口座消失(元EAと1円まで同じ) | -4,676 | 100% |
| ポジション33本まで | 3/19に口座消失(本数を抑えても損切りがないため) | 8,347 | 99% |
| 含み損が残高の20%で全決済 | 生き残るが、損切りが何度も出て減る | 175,726 | 83% |
| 含み損が残高の30%で全決済 | 同上 | 97,869 | 91% |
| 雇用統計とFOMCの前後30分は新規なし | 3/19に口座消失(3/18 09:20の取引は指標の時刻ではない) | -4,676 | 100% |
| 雇用統計の前後30分+FOMCの日は終日新規なし | 3月も6月も生き残る | 4,314,343 | 23.7% |
最後の行の残高は、テスト終了時に11/10からの28本を強制決済した損(-1,338,385円)を含みます。これを除くと5,652,728円です。フォワードの残高は5,304,800円で、別に含み損が-523,284円あります。6月の口座消失は雇用統計(6/5 15:30)の5分後のエントリーから始まっていて、前後30分の停止だけで避けられました(3/24開始のテストで確認)。
指標フィルターを再現した場合の月の利益率
| 月 | フォワード | バックテスト(指標で停止) |
|---|---|---|
| 3月 | +18.1% | +21.1% |
| 4月 | +25.5% | +21.0% |
| 5月 | +30.5% | +32.9% |
| 6月 | +28.2% | +26.9% |
| 7月 | +24.1% | +24.3% |
| 8月 | +20.4% | +22.7% |
| 9月 | +13.2% | +16.7% |
| 10月 | +19.4% | +20.1% |
| 11月(11日まで) | +6.0%(含み損 -52万円は別) | -18.3%(含み損の強制決済込み) |
| 最大DD / 最大本数 | 21.98% / 33本 | 23.7% / 40本 |
一致した指標フィルターの条件
| 項目 | 条件 |
|---|---|
| 止めるもの | 新規エントリーとナンピン(決済は止めない) |
| 米雇用統計(NFP) | 毎月第1金曜(その月の1〜7日の金曜)の15:30(サーバー時間)の前後30分。つまり15:00〜16:00は入らない |
| FOMC | FOMCの声明日(サーバー時間の日付)は終日入らない。2026年は 1/28・3/18・4/29・6/17・7/29・9/16・10/28・12/9 |
| 時刻の基準 | XMのサーバー時間。米東部時間+7時間(米国の夏時間に合わせて切り替わる)なので、8:30 ET=15:30、14:00 ET=21:00 |
| 再現EAの設定 | InpNewsBlock=true、InpNewsMins=30、InpFomcAllDay=true、InpFomcDates=上の日付 |
| 合わなかった条件 | 雇用統計とFOMCの「前後30分だけ」(3/18 09:20の取引が止まらず3月に飛ぶ) |
ほかの指標(CPIなど)は入れていません。元EAが実際に止めている指標の種類と時間幅は分かっていません。ここに書いたのは、XMのデータでフォワードの成績に合った最小の条件です。
- フォワードは、指標フィルターが働いた状態のバックテストとほぼ同じと考えられます。月の利益率はほとんどの月で数ポイントの差で、最大DDも近い値です。フォワードとバックテストの違いは、テスターで指標フィルターが動かないことでほぼ説明できます。
- ただし、これは推定です。元EAのフィルターが「FOMCの日は終日止める」作りかどうかは確かめられていません。また、急落を見てから条件を決めたので、後付けの当てはめになっている可能性があります。最大本数(33本と40本)の差も残っています。
- 言い換えると、このEAが生き残れるかは指標フィルターにかかっています。指標カレンダーが取れない口座や、フィルターに引っかからない急落(指標と関係のない暴落)では、XMのバックテストどおり口座が飛ぶ危険があります。販売ページの「口座適正チェッカー」で指標カレンダーの取得可否を確認させているのも、このためと考えられます。